Domain klapphelm.de kaufen?
Wir ziehen mit dem Projekt
klapphelm.de um.
Sind Sie am Kauf der Domain
klapphelm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain klapphelm.de kaufen?
Sind scheidungskosten außergewöhnliche Belastungen?
Sind scheidungskosten außergewöhnliche Belastungen? Diese Frage kann nicht pauschal beantwortet werden, da es von verschiedenen Faktoren abhängt. In der Regel sind Scheidungskosten keine außergewöhnlichen Belastungen, da sie als private Lebensführungskosten gelten. Allerdings kann es Ausnahmen geben, wenn die Kosten aufgrund besonderer Umstände unvermeidbar und notwendig sind. Es ist ratsam, sich von einem Steuerberater oder einem Fachanwalt für Familienrecht beraten zu lassen, um die steuerliche Behandlung von Scheidungskosten zu klären. **
Wie setzen sich scheidungskosten zusammen?
Scheidungskosten setzen sich aus verschiedenen Faktoren zusammen. Dazu gehören Anwaltskosten, Gerichtskosten, eventuelle Gutachter- oder Mediatorenkosten sowie Kosten für die Aufteilung des Vermögens und eventuelle Unterhaltszahlungen. Die genaue Höhe der Kosten hängt von der Komplexität des Falls, der Dauer des Verfahrens und der Anzahl der Streitpunkte ab. Es ist ratsam, sich frühzeitig über die möglichen Kosten einer Scheidung zu informieren und gegebenenfalls eine Kostenvereinbarung mit dem Anwalt zu treffen. **

Ähnliche Suchbegriffe für Scheidungskosten
Top-Angebote
Produkte zum Begriff Scheidungskosten:
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
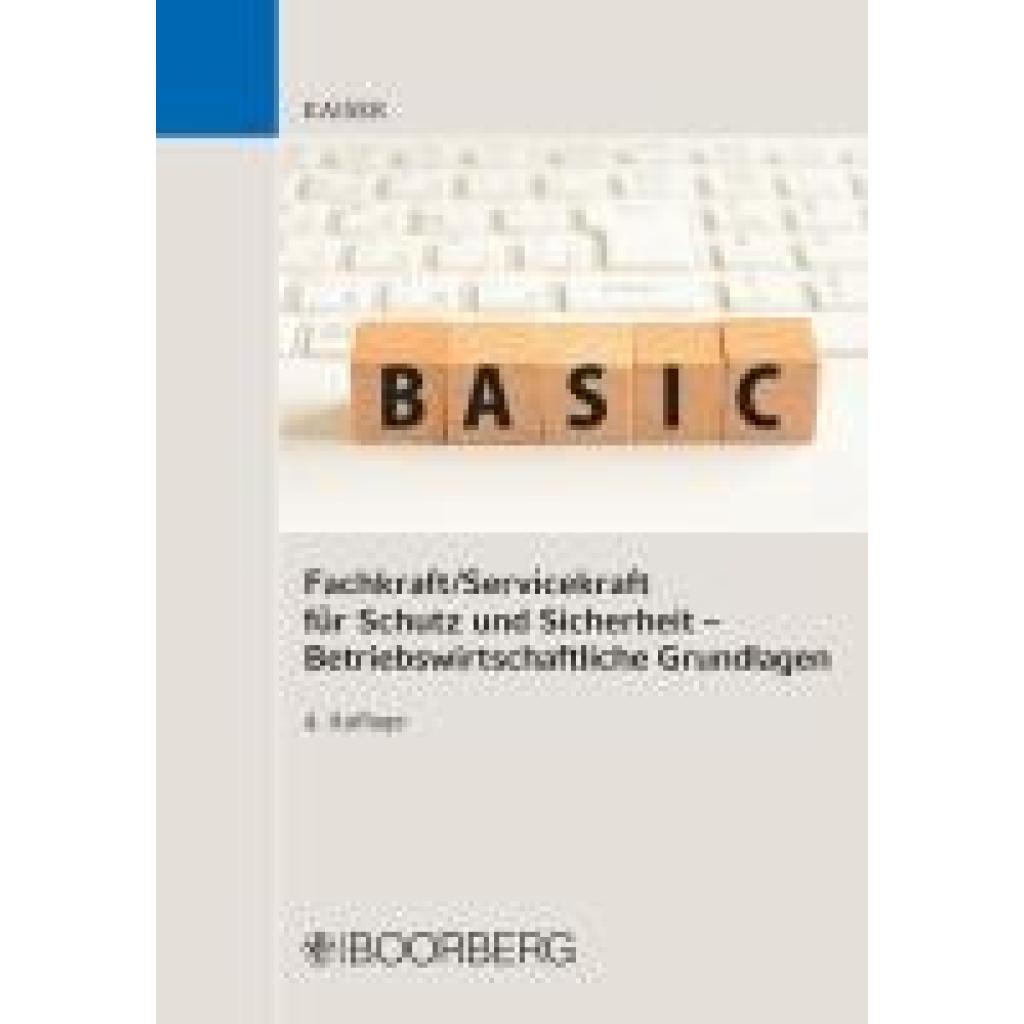
Kaiser, Dieter: Fachkraft/Servicekraft für Schutz und Sicherheit - Betriebswirtschaftliche GrundlagenFachkraft/Servicekraft für Schutz und Sicherheit - Betriebswirtschaftliche Grundlagen , Wichtige Grundkenntnisse für die Ausbildung Das Lehrbuch vermittelt umfassend die wesentlichen Inhalte der Wirtschafts- und Sozialkunde. Der Autor behandelt unter anderem folgende Einzelthemen: Wirtschaftsordnungen: Freie Marktwirtschaft/Planwirtschaft/Soziale Marktwirtschaft Wirtschaftsbereiche und Produktionsfaktoren Betriebswirtschaftliche Grundlagen: Betriebswirtschaftliches Handeln Unternehmensformen/Betriebsorganisationen: Geschäftsführung, Aufsichtsrat, Vorstand, Hauptversammlung, Genossenschaftsversammlung Lohn- und Gehaltsabrechnung: Betriebswirtschaftliche Kennzahlen und Leistungsrechnung Auf aktuellem Stand Der Inhalt des Buches spiegelt die aktuelle Ausbildungsordnung der Fachkraft für Schutz und Sicherheit wider, die dem Bereich »Wirtschaft und Soziales« wesentliches Gewicht beimisst. Die komplett überarbeitete 4. Auflage ermöglicht den Auszubildenden einen leicht verständlichen Zugang zum relevanten betriebswirtschaftlichen und rechtlichen Grundlagenwissen. Hierzu wurde auf eine klare Gliederung und eine nachvollziehbare Darstellung der Inhalte Wert gelegt, wie etwa durch ein Kapitelregister am Seitenrand. Wirtschaftliche Zusammmenhänge verstehen Arbeitgeber der Sicherheitswirtschaft erwarten von ihren Sicherheitsfachkräften neben fachlichen Kenntnissen auch betriebswirtschaftliches Wissen. So können wirtschaftliche Veränderungen früher erkannt und betriebliche Abläufe mit geeigneten Maßnahmen angepasst werden, um Kundenakzeptanz und Bestand der Unternehmen zu sichern. Empfehlenswert für: Das Fachbuch ist vorrangig auf die 3-jährige Berufsausbildung zur Fachkraft für Schutz und Sicherheit zugeschnitten. Die Inhalte aber auch für 2-jährige Berufsausbildung zur Servicekraft für Schutz und Sicherheit geeignet. , Bremsscheiben > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20221124, Produktform: Kartoniert, Autoren: Kaiser, Dieter, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 226, Keyword: Arbeitsrecht; Ausbildungsbetrieb; BWL; Berufsschule; Betriebsausgaben; Betriebswirtschaft; Fachkraft für Schutz und Sicherheit; Gehaltsabrechnung; Grundlagen; Kosten; Lehrbuch; Leistungsrechnung; Lohnabrechnung; Muster; Nutzen; Rahmenstoffplan; Rechnung; Servicekraft für Schutz und Sicherheit; Sicherheitsbranche; Sicherheitsdienst; Sicherheitsdienstleistung; Sicherheitswirtschaft; Tarifrecht; Unternehmenssicherheit; VWL; Vertragsrecht; Wirtschaft und Soziales, Fachschema: Deutsch~Unterricht / Deutsch~Deutschland~Dienstleistung~Tertiärer Sektor~Polizei - Kriminalpolizei - Schutzpolizei - Volkspolizei~Sicherheitsdienst~Strafrecht, Fachkategorie: Straftaten gegen die öffentliche Gesundheit, Sicherheit und Ordnung~Unterricht und Didaktik: Berufsausbildung~Betriebswirtschaft und Management: Lehrbücher, Handbücher~Dienstleistungsgewerbe, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 148, Höhe: 17, Gewicht: 296, Produktform: Kartoniert, Genre: Schule und Lernen,32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
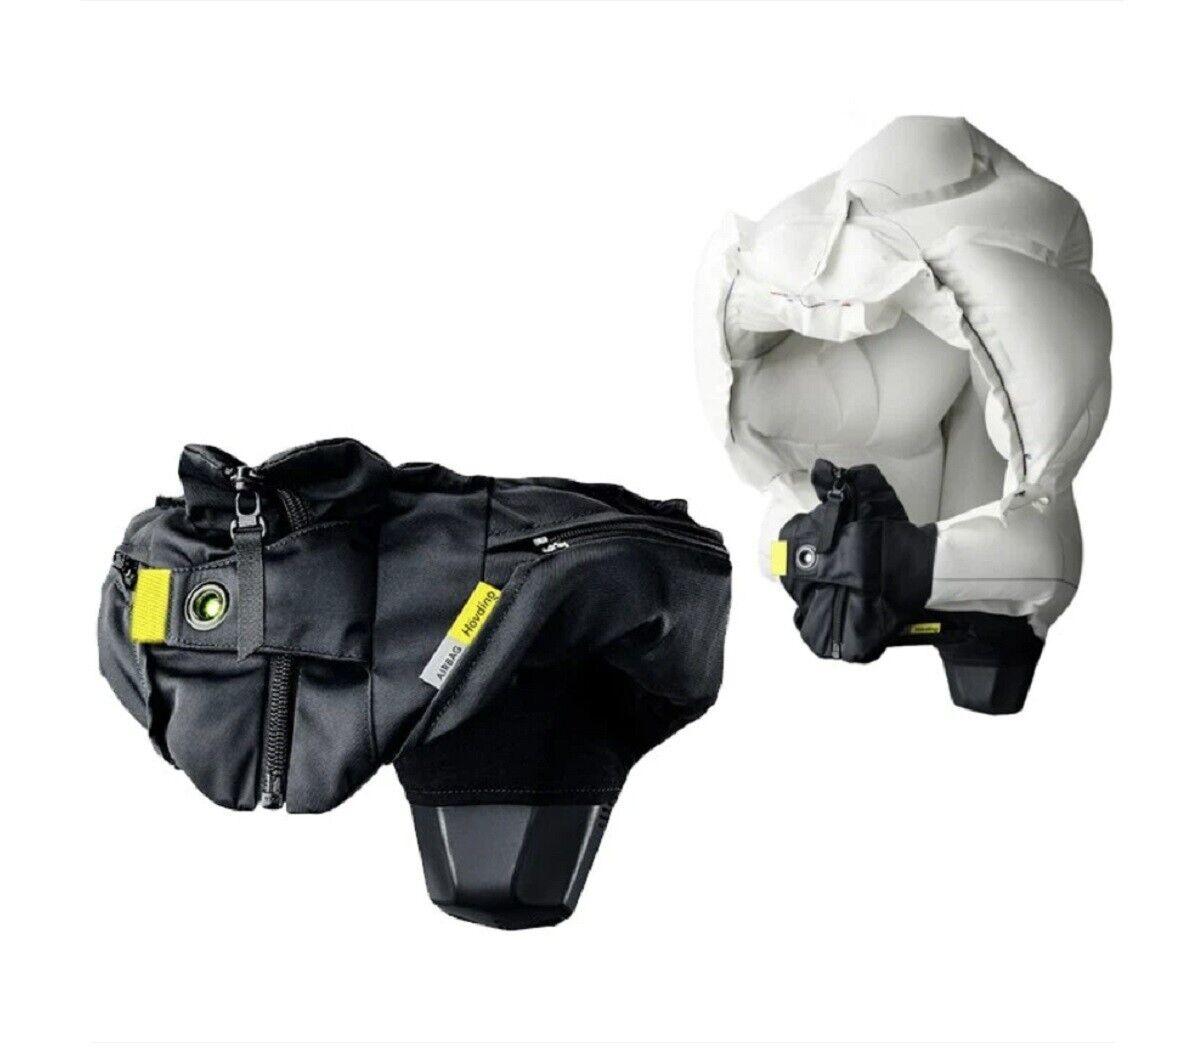
Hövding 3 Fahrradhelm Airbag Fahrrad Fahrradhelm, 49-59 cm Kopf Umfang, AntiFall Kollision Radfahrer Protektor Radsport Helm Kopfschutz HelmairbagEinzigartige Airbag-Technologie statt klassischem Helm: Der Hövding 3 ist kein typischer Fahrradhelm, sondern ein High-Tech-Kragen mit integriertem Airbag. Dieser erkennt gefährliche Stürze und entfaltet sich innerhalb von 0,1 Sekunden, um den Kopf und Nackenbereich effektiv zu schützen.8-mal sicherer als herkömmliche Helme: Laut wissenschaftlichen Studien bietet der Hövding 3 einen bis zu achtfach höheren Schutz gegenüber traditionellen Fahrradhelmen, insbesondere durch die großflächige Abdeckung von Kopf, Nacken und Gesicht.Erweiterte Konnektivität und Sicherheitsfunktionen: Der Hövding kann über Bluetooth mit einer App verbunden werden. Die App informiert Notfallkontakte bei einem Unfall und liefert zudem Daten über CO²-Ersparnis und gefahrene Strecken. Auch der Akkustand kann überwacht werden.Individuelle Passform und hoher Tragekomfort: Das BOA-System sorgt für eine einfache, präzise und bequeme Größenanpassung. Der Kragen liegt angenehm um den Hals und beeinträchtigt nicht das Si314,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann sind Scheidungskosten steuerlich absetzbar?
Scheidungskosten sind in der Regel nicht steuerlich absetzbar, da sie als private Ausgaben angesehen werden. Allerdings können unter bestimmten Umständen Anwaltskosten im Rahmen einer Scheidung steuerlich geltend gemacht werden. Dies ist beispielsweise der Fall, wenn es um Unterhaltszahlungen oder die Aufteilung von gemeinsamem Vermögen geht. Es ist ratsam, sich von einem Steuerberater oder Anwalt beraten zu lassen, um sicherzustellen, dass die Kosten korrekt abgesetzt werden können. Generell ist es wichtig, alle relevanten Belege und Dokumente aufzubewahren, um im Falle einer Steuerprüfung nachweisen zu können, dass die Kosten im Zusammenhang mit der Scheidung angefallen sind. **
-
Wer zahlt scheidungskosten Mann oder Frau?
Die Frage, wer die Scheidungskosten bezahlt, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen und dem Vermögen beider Ehepartner. In der Regel teilen sich die Ehepartner die Kosten für die Scheidung, es sei denn, es wurde etwas anderes in einem Ehevertrag oder einer Scheidungsvereinbarung festgelegt. Wenn ein Partner nicht in der Lage ist, die Kosten zu tragen, kann er unter Umständen Prozesskostenhilfe beantragen. Es ist ratsam, sich im Vorfeld über die finanziellen Aspekte einer Scheidung zu informieren und gegebenenfalls rechtlichen Rat einzuholen. **
-
Können Scheidungskosten steuerlich geltend gemacht werden?
Können Scheidungskosten steuerlich geltend gemacht werden? In Deutschland können Scheidungskosten grundsätzlich nicht als außergewöhnliche Belastungen steuerlich abgesetzt werden. Allerdings können unter bestimmten Voraussetzungen die Kosten für eine Scheidungsfolgenvereinbarung oder Mediationskosten steuerlich absetzbar sein. Es ist ratsam, sich hierzu von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um die individuelle steuerliche Situation zu klären. Generell ist es wichtig, alle Belege und Rechnungen im Zusammenhang mit der Scheidung aufzubewahren, um im Zweifelsfall nachweisen zu können, welche Kosten angefallen sind. **
-
Können scheidungskosten von der Steuer abgesetzt werden?
Können scheidungskosten von der Steuer abgesetzt werden? In Deutschland können Scheidungskosten grundsätzlich nicht von der Steuer abgesetzt werden. Sie gelten nicht als außergewöhnliche Belastungen und sind daher steuerlich nicht absetzbar. Es gibt jedoch Ausnahmen, zum Beispiel wenn es um Unterhaltszahlungen geht. Es ist ratsam, sich bei einem Steuerberater oder einem Fachanwalt für Steuerrecht über die genauen steuerlichen Regelungen im Zusammenhang mit Scheidungskosten zu informieren. **
Wo trage ich scheidungskosten in der Einkommensteuererklärung ein?
In der Einkommensteuererklärung tragen Sie die Scheidungskosten in der Regel unter außergewöhnliche Belastungen ein. Diese Kosten können als Sonderausgaben geltend gemacht werden, wenn sie unvermeidbar und notwendig waren. Es ist wichtig, alle relevanten Belege und Nachweise für die Scheidungskosten aufzubewahren, um diese bei Bedarf vorlegen zu können. Es empfiehlt sich, sich vorab von einem Steuerberater oder einem Fachanwalt für Familienrecht beraten zu lassen, um sicherzustellen, dass die Kosten korrekt in der Steuererklärung angegeben werden. Beachten Sie auch, dass die steuerliche Behandlung von Scheidungskosten je nach individueller Situation variieren kann. **
Kann ich meine scheidungskosten von der Steuer absetzen?
"Kann ich meine Scheidungskosten von der Steuer absetzen?" Die steuerliche Absetzbarkeit von Scheidungskosten hängt von verschiedenen Faktoren ab, wie z.B. ob es sich um außergewöhnliche Belastungen handelt oder ob die Kosten im Zusammenhang mit der Sicherung des Unterhalts stehen. In der Regel sind Scheidungskosten nicht als Werbungskosten oder Betriebsausgaben absetzbar. Es ist ratsam, sich von einem Steuerberater oder Anwalt beraten zu lassen, um die individuelle steuerliche Situation zu klären. Es kann auch von Land zu Land unterschiedlich sein, ob und in welchem Umfang Scheidungskosten steuerlich absetzbar sind. **
Top-Angebote
Produkte zum Begriff Scheidungskosten:
-
Hövding 3 Fahrradhelm Airbag Fahrrad Fahrradhelm, 49-59 cm Kopf Umfang, AntiFall Kollision Radfahrer Protektor Radsport Helm Kopfschutz HelmairbagRevolutionäre Airbag-Technologie: Der Hövding 3 ersetzt den herkömmlichen Fahrradhelm durch einen tragbaren Airbag im Kragenformat. Dank integrierter Sensoren erkennt er Unfälle in Echtzeit und entfaltet den Airbag innerhalb von 0,1 Sekunden, um Kopf und Nacken zuverlässig zu schützen.8-fache Sicherheit im Vergleich zu herkömmlichen Helmen: Laut unabhängigen Studien bietet der Hövding 3 bis zu achtmal besseren Schutz bei einem Aufprall.Optimale Passform durch BOA-System: Das BOA-Drehrad ermöglicht eine millimetergenaue Anpassung des Kragens an den Halsumfang.Perfekt für urbane Radfahrer und Pedelec-Nutzer: Konzipiert für das urbane Umfeld und eine maximale Geschwindigkeit bis 25 km/h, schützt der Hövding 3 Radfahrer im Stadtverkehr effizient und unauffällig - ideal für Pendler, City-Biker und E-Bike-Fahrer.Digitale Funktionen für mehr Kontrolle und Nachhaltigkeit: Die App informiert über den Akkustatus, die gefahrenen Kilometer, berechnet CO₂-Ersparnisse und sendet bei einem Unfall aut314,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind scheidungskosten außergewöhnliche Belastungen?
Sind scheidungskosten außergewöhnliche Belastungen? Diese Frage kann nicht pauschal beantwortet werden, da es von verschiedenen Faktoren abhängt. In der Regel sind Scheidungskosten keine außergewöhnlichen Belastungen, da sie als private Lebensführungskosten gelten. Allerdings kann es Ausnahmen geben, wenn die Kosten aufgrund besonderer Umstände unvermeidbar und notwendig sind. Es ist ratsam, sich von einem Steuerberater oder einem Fachanwalt für Familienrecht beraten zu lassen, um die steuerliche Behandlung von Scheidungskosten zu klären. **
-
Wie setzen sich scheidungskosten zusammen?
Scheidungskosten setzen sich aus verschiedenen Faktoren zusammen. Dazu gehören Anwaltskosten, Gerichtskosten, eventuelle Gutachter- oder Mediatorenkosten sowie Kosten für die Aufteilung des Vermögens und eventuelle Unterhaltszahlungen. Die genaue Höhe der Kosten hängt von der Komplexität des Falls, der Dauer des Verfahrens und der Anzahl der Streitpunkte ab. Es ist ratsam, sich frühzeitig über die möglichen Kosten einer Scheidung zu informieren und gegebenenfalls eine Kostenvereinbarung mit dem Anwalt zu treffen. **
-
Wann sind Scheidungskosten steuerlich absetzbar?
Scheidungskosten sind in der Regel nicht steuerlich absetzbar, da sie als private Ausgaben angesehen werden. Allerdings können unter bestimmten Umständen Anwaltskosten im Rahmen einer Scheidung steuerlich geltend gemacht werden. Dies ist beispielsweise der Fall, wenn es um Unterhaltszahlungen oder die Aufteilung von gemeinsamem Vermögen geht. Es ist ratsam, sich von einem Steuerberater oder Anwalt beraten zu lassen, um sicherzustellen, dass die Kosten korrekt abgesetzt werden können. Generell ist es wichtig, alle relevanten Belege und Dokumente aufzubewahren, um im Falle einer Steuerprüfung nachweisen zu können, dass die Kosten im Zusammenhang mit der Scheidung angefallen sind. **
-
Wer zahlt scheidungskosten Mann oder Frau?
Die Frage, wer die Scheidungskosten bezahlt, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen und dem Vermögen beider Ehepartner. In der Regel teilen sich die Ehepartner die Kosten für die Scheidung, es sei denn, es wurde etwas anderes in einem Ehevertrag oder einer Scheidungsvereinbarung festgelegt. Wenn ein Partner nicht in der Lage ist, die Kosten zu tragen, kann er unter Umständen Prozesskostenhilfe beantragen. Es ist ratsam, sich im Vorfeld über die finanziellen Aspekte einer Scheidung zu informieren und gegebenenfalls rechtlichen Rat einzuholen. **
Ähnliche Suchbegriffe für Scheidungskosten
-
Kaiser, Dieter: Fachkraft/Servicekraft für Schutz und Sicherheit - Betriebswirtschaftliche GrundlagenFachkraft/Servicekraft für Schutz und Sicherheit - Betriebswirtschaftliche Grundlagen , Wichtige Grundkenntnisse für die Ausbildung Das Lehrbuch vermittelt umfassend die wesentlichen Inhalte der Wirtschafts- und Sozialkunde. Der Autor behandelt unter anderem folgende Einzelthemen: Wirtschaftsordnungen: Freie Marktwirtschaft/Planwirtschaft/Soziale Marktwirtschaft Wirtschaftsbereiche und Produktionsfaktoren Betriebswirtschaftliche Grundlagen: Betriebswirtschaftliches Handeln Unternehmensformen/Betriebsorganisationen: Geschäftsführung, Aufsichtsrat, Vorstand, Hauptversammlung, Genossenschaftsversammlung Lohn- und Gehaltsabrechnung: Betriebswirtschaftliche Kennzahlen und Leistungsrechnung Auf aktuellem Stand Der Inhalt des Buches spiegelt die aktuelle Ausbildungsordnung der Fachkraft für Schutz und Sicherheit wider, die dem Bereich »Wirtschaft und Soziales« wesentliches Gewicht beimisst. Die komplett überarbeitete 4. Auflage ermöglicht den Auszubildenden einen leicht verständlichen Zugang zum relevanten betriebswirtschaftlichen und rechtlichen Grundlagenwissen. Hierzu wurde auf eine klare Gliederung und eine nachvollziehbare Darstellung der Inhalte Wert gelegt, wie etwa durch ein Kapitelregister am Seitenrand. Wirtschaftliche Zusammmenhänge verstehen Arbeitgeber der Sicherheitswirtschaft erwarten von ihren Sicherheitsfachkräften neben fachlichen Kenntnissen auch betriebswirtschaftliches Wissen. So können wirtschaftliche Veränderungen früher erkannt und betriebliche Abläufe mit geeigneten Maßnahmen angepasst werden, um Kundenakzeptanz und Bestand der Unternehmen zu sichern. Empfehlenswert für: Das Fachbuch ist vorrangig auf die 3-jährige Berufsausbildung zur Fachkraft für Schutz und Sicherheit zugeschnitten. Die Inhalte aber auch für 2-jährige Berufsausbildung zur Servicekraft für Schutz und Sicherheit geeignet. , Bremsscheiben > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20221124, Produktform: Kartoniert, Autoren: Kaiser, Dieter, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 226, Keyword: Arbeitsrecht; Ausbildungsbetrieb; BWL; Berufsschule; Betriebsausgaben; Betriebswirtschaft; Fachkraft für Schutz und Sicherheit; Gehaltsabrechnung; Grundlagen; Kosten; Lehrbuch; Leistungsrechnung; Lohnabrechnung; Muster; Nutzen; Rahmenstoffplan; Rechnung; Servicekraft für Schutz und Sicherheit; Sicherheitsbranche; Sicherheitsdienst; Sicherheitsdienstleistung; Sicherheitswirtschaft; Tarifrecht; Unternehmenssicherheit; VWL; Vertragsrecht; Wirtschaft und Soziales, Fachschema: Deutsch~Unterricht / Deutsch~Deutschland~Dienstleistung~Tertiärer Sektor~Polizei - Kriminalpolizei - Schutzpolizei - Volkspolizei~Sicherheitsdienst~Strafrecht, Fachkategorie: Straftaten gegen die öffentliche Gesundheit, Sicherheit und Ordnung~Unterricht und Didaktik: Berufsausbildung~Betriebswirtschaft und Management: Lehrbücher, Handbücher~Dienstleistungsgewerbe, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 148, Höhe: 17, Gewicht: 296, Produktform: Kartoniert, Genre: Schule und Lernen,32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hövding 3 Fahrradhelm Airbag Fahrrad Fahrradhelm, 49-59 cm Kopf Umfang, AntiFall Kollision Radfahrer Protektor Radsport Helm Kopfschutz HelmairbagEinzigartige Airbag-Technologie statt klassischem Helm: Der Hövding 3 ist kein typischer Fahrradhelm, sondern ein High-Tech-Kragen mit integriertem Airbag. Dieser erkennt gefährliche Stürze und entfaltet sich innerhalb von 0,1 Sekunden, um den Kopf und Nackenbereich effektiv zu schützen.8-mal sicherer als herkömmliche Helme: Laut wissenschaftlichen Studien bietet der Hövding 3 einen bis zu achtfach höheren Schutz gegenüber traditionellen Fahrradhelmen, insbesondere durch die großflächige Abdeckung von Kopf, Nacken und Gesicht.Erweiterte Konnektivität und Sicherheitsfunktionen: Der Hövding kann über Bluetooth mit einer App verbunden werden. Die App informiert Notfallkontakte bei einem Unfall und liefert zudem Daten über CO²-Ersparnis und gefahrene Strecken. Auch der Akkustand kann überwacht werden.Individuelle Passform und hoher Tragekomfort: Das BOA-System sorgt für eine einfache, präzise und bequeme Größenanpassung. Der Kragen liegt angenehm um den Hals und beeinträchtigt nicht das Si314,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Können Scheidungskosten steuerlich geltend gemacht werden?
Können Scheidungskosten steuerlich geltend gemacht werden? In Deutschland können Scheidungskosten grundsätzlich nicht als außergewöhnliche Belastungen steuerlich abgesetzt werden. Allerdings können unter bestimmten Voraussetzungen die Kosten für eine Scheidungsfolgenvereinbarung oder Mediationskosten steuerlich absetzbar sein. Es ist ratsam, sich hierzu von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um die individuelle steuerliche Situation zu klären. Generell ist es wichtig, alle Belege und Rechnungen im Zusammenhang mit der Scheidung aufzubewahren, um im Zweifelsfall nachweisen zu können, welche Kosten angefallen sind. **
-
Können scheidungskosten von der Steuer abgesetzt werden?
Können scheidungskosten von der Steuer abgesetzt werden? In Deutschland können Scheidungskosten grundsätzlich nicht von der Steuer abgesetzt werden. Sie gelten nicht als außergewöhnliche Belastungen und sind daher steuerlich nicht absetzbar. Es gibt jedoch Ausnahmen, zum Beispiel wenn es um Unterhaltszahlungen geht. Es ist ratsam, sich bei einem Steuerberater oder einem Fachanwalt für Steuerrecht über die genauen steuerlichen Regelungen im Zusammenhang mit Scheidungskosten zu informieren. **
-
Wo trage ich scheidungskosten in der Einkommensteuererklärung ein?
In der Einkommensteuererklärung tragen Sie die Scheidungskosten in der Regel unter außergewöhnliche Belastungen ein. Diese Kosten können als Sonderausgaben geltend gemacht werden, wenn sie unvermeidbar und notwendig waren. Es ist wichtig, alle relevanten Belege und Nachweise für die Scheidungskosten aufzubewahren, um diese bei Bedarf vorlegen zu können. Es empfiehlt sich, sich vorab von einem Steuerberater oder einem Fachanwalt für Familienrecht beraten zu lassen, um sicherzustellen, dass die Kosten korrekt in der Steuererklärung angegeben werden. Beachten Sie auch, dass die steuerliche Behandlung von Scheidungskosten je nach individueller Situation variieren kann. **
-
Kann ich meine scheidungskosten von der Steuer absetzen?
"Kann ich meine Scheidungskosten von der Steuer absetzen?" Die steuerliche Absetzbarkeit von Scheidungskosten hängt von verschiedenen Faktoren ab, wie z.B. ob es sich um außergewöhnliche Belastungen handelt oder ob die Kosten im Zusammenhang mit der Sicherung des Unterhalts stehen. In der Regel sind Scheidungskosten nicht als Werbungskosten oder Betriebsausgaben absetzbar. Es ist ratsam, sich von einem Steuerberater oder Anwalt beraten zu lassen, um die individuelle steuerliche Situation zu klären. Es kann auch von Land zu Land unterschiedlich sein, ob und in welchem Umfang Scheidungskosten steuerlich absetzbar sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.